
財務諸表・財務分析の総まとめ|7キーワードを過去問と具体例で学ぶ【ITパスポート】
会社の「成績表」と「財産の一覧」、この2つの違いを説明できるでしょうか。ニュースで「決算」という言葉を耳にしても、貸借対照表や損益計算書と言われるととたんに難しく感じてしまう方も多いのではないでしょうか。この記事では、財務諸表・財務分析の7つのキーワードを、身近な例と過去問で整理します。名前は堅苦しくても、中身は「会社のお金がどうなっているか」を見るための道具にすぎません。
この記事で学べるキーワード
| 分類 | キーワード | ひとこと |
|---|---|---|
| 財務三表 | 貸借対照表 | ある時点の財産の一覧 |
| 損益計算書 | 一定期間の成績表 | |
| キャッシュフロー計算書 | 現金の出入りの記録 | |
| 財務指標 | ROI | 投資したお金の稼ぎ効率 |
| ROE | 自己資本に対する稼ぎ効率 | |
| 流動比率 | 短期の支払い能力 | |
| 総資産回転率 | 資産を使いこなす効率 |
どれも、ニュースや職場で耳にすることの多い言葉です。まずは「そういう表・指標があるんだな」と全体像をつかむことを目標にしましょう。
財務三表
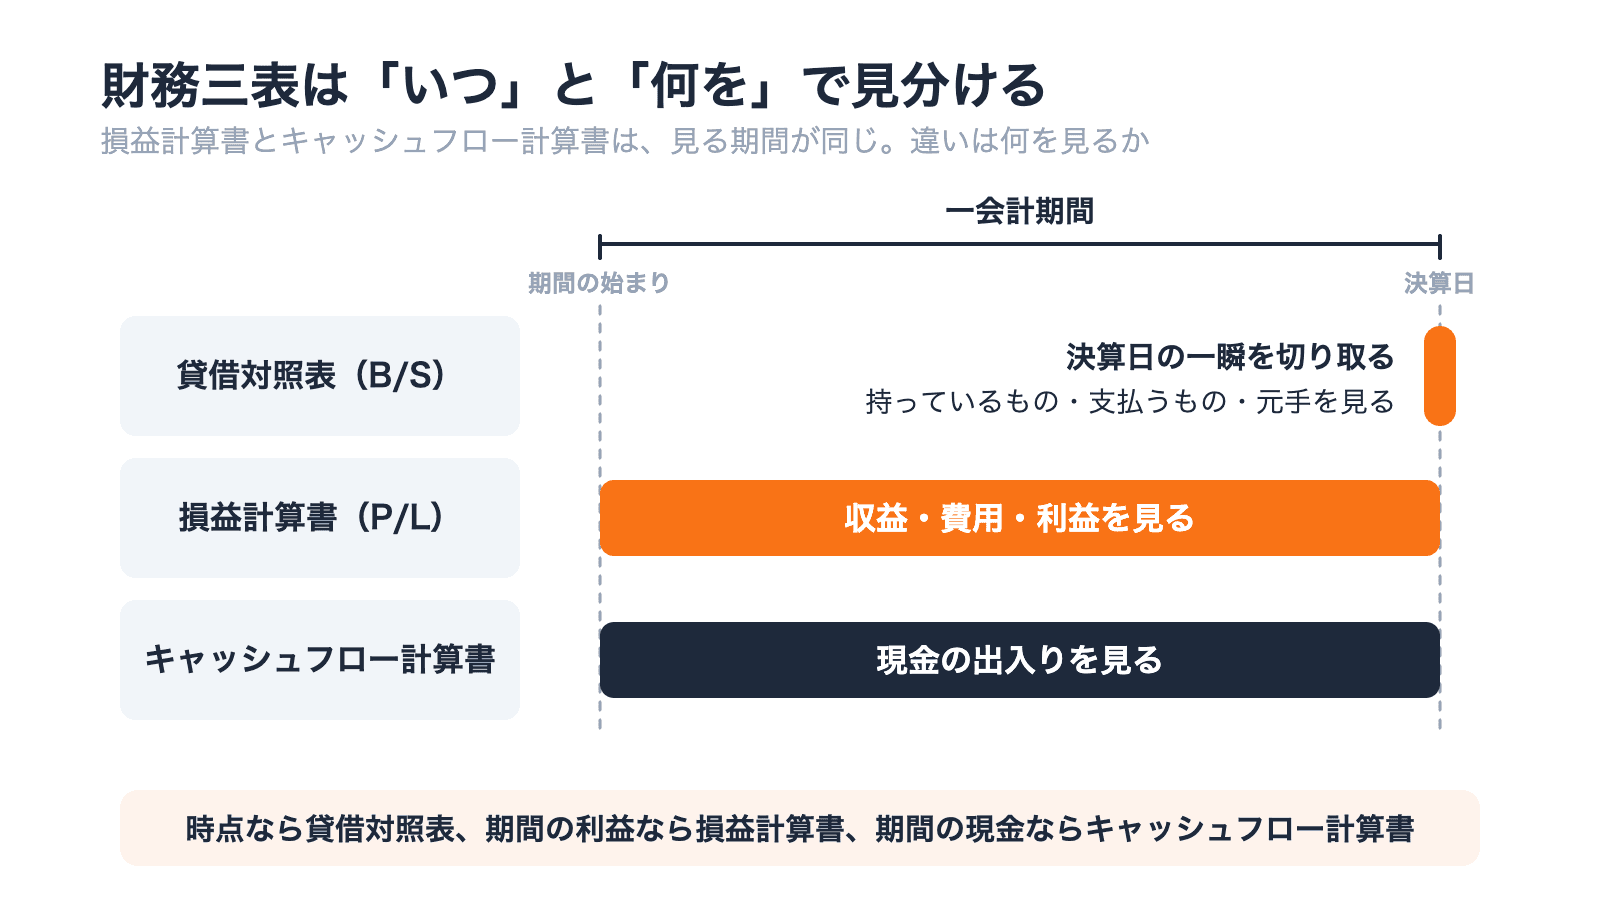
会社のお金の状態を表す書類を、財務諸表と呼びます。なかでも中心になる次の3枚の表を、財務三表と呼びます。3枚それぞれが「いつの」「何を」見る表なのかを押さえると、区別がぐっと楽になります。
貸借対照表
たとえば引っ越しのとき、部屋にある家具や貯金を書き出して「今の自分の財産」を一覧にするとします。貸借対照表は、これを会社版にしたものです。ある時点で会社が何をどれだけ持っているかを一枚にまとめます。
貸借対照表を説明した選択肢が、過去問で次のように出題されています。
決算日における会社の財務状態を資産・負債・純資産の区分で表示したもの
(出典:ITパスポート試験 平成31年春期 問18)
簡単にいうと、決算日という「ある一瞬」の財産の状態を切り取った表ということです。左側に資産(持っているもの)、右側に負債と純資産を並べます。負債は、借入金や買掛金(仕入れ代金の後払い分)など、これから支払うものです。純資産は、返さなくてよい元手です。
おもしろいのは、この表が必ず左右で釣り合う点です。持っているもの(資産)は、いずれ支払う分(負債)か自前のお金(純資産)のどちらかでまかなっているはずだからです。この「資産=負債+純資産」がいつも成り立つことから、英語では釣り合いを意味するバランスシート(Balance Sheet、B/S)と呼ばれます。
試験でのポイント: 「決算日」「一定時点」という言葉が出たら貸借対照表を思い出す。
損益計算書
貸借対照表が「今の財産」を写した写真だとすると、損益計算書は「一年間でどれだけ稼いだか」を記録した成績表です。学校の通知表が1学期の成績をまとめるように、会社の一定期間の売上や利益をまとめます。
過去問では、損益計算書の説明が次のように表現されています。
一定期間に発生した収益と費用によって会社の経営成績を表示したもの
(出典:ITパスポート試験 平成31年春期 問18)
つまり、どれだけ売って(収益)、どれだけ使って(費用)、結果いくら残ったか(利益)を示す表です。英語ではProfit and Loss statement、略してP/Lと呼ばれます。
貸借対照表との違いは、見ている「時間」です。貸借対照表はある一瞬の状態、損益計算書は一定期間の動きを表します。写真と動画の関係だと考えるとイメージしやすいかもしれません。
試験でのポイント: 「経営成績」「収益と費用」が出たら損益計算書。「一定期間」はキャッシュフロー計算書の説明にも出てくるので、決め手にならない。
キャッシュフロー計算書
「利益が出ているのに会社が倒れる」——そんなことが実際に起こります。これを防ぐために見るのがキャッシュフロー計算書です。見る期間は損益計算書と同じ一会計期間で、そのあいだに現金がどれだけ入って、どれだけ出ていったかを記録します。
なぜ利益だけでは危ないのでしょうか。会社どうしの取引では、代金の支払いは翌月末などの後払いが一般的です。たとえば、80万円で仕入れた商品を100万円で売ったとします。ほかの費用がなければ、利益は20万円の黒字です。
ところが、売上の100万円が入るのは翌月末で、仕入れの80万円は今月末に払う、ということもあります。手元の現金が足りなければ、黒字なのに支払いができない、という事態になります。
キャッシュフロー計算書は、こうした「手元の現金」に注目して、会社に支払いを行うだけの余力があるかを確認する表です。利益が黒字でも現金が尽きて倒産することを「黒字倒産」と呼びます。
キャッシュフロー計算書では、現金の出入りを「営業活動」「投資活動」「財務活動」の3つに分けて表します。ここでいう現金には、すぐに引き出せる預金なども含まれます。
試験でのポイント: 利益の話ではなく「現金の出入り」を見る表だと覚える。
財務指標
3枚の表の数字を使うと、会社の状態を測るさまざまな指標が計算できます。ここからは、過去問にも出題されている4つの指標を紹介します。似た名前が並びますが、「何と何を比べているか」を意識すると混乱しません。
ROIとROE
ROI(アールオーアイ、Return on Investment)とROE(アールオーイー、Return on Equity)は、名前も役割も似ています。そのため混同されがちな指標です。どちらも「投じたお金に対してどれだけ稼げたか」という効率を表します。
まずROIは、投じたお金(投資額)に対してどれだけの利益が出たかを測る指標で、投資利益率とも呼ばれます。ある事業に100万円を投じて20万円の利益が出れば、ROIは20%です。新しい事業やIT投資など、投じたお金の効果を確かめるときによく使います。
一方のROEは、自己資本に対して、どれだけの当期純利益を上げたかを示す指標で、自己資本利益率とも呼ばれます。自己資本とは、株主が出したお金に、これまでに積み上げた利益などを加えたものです。当期純利益は、その期の最終的な利益のことです。
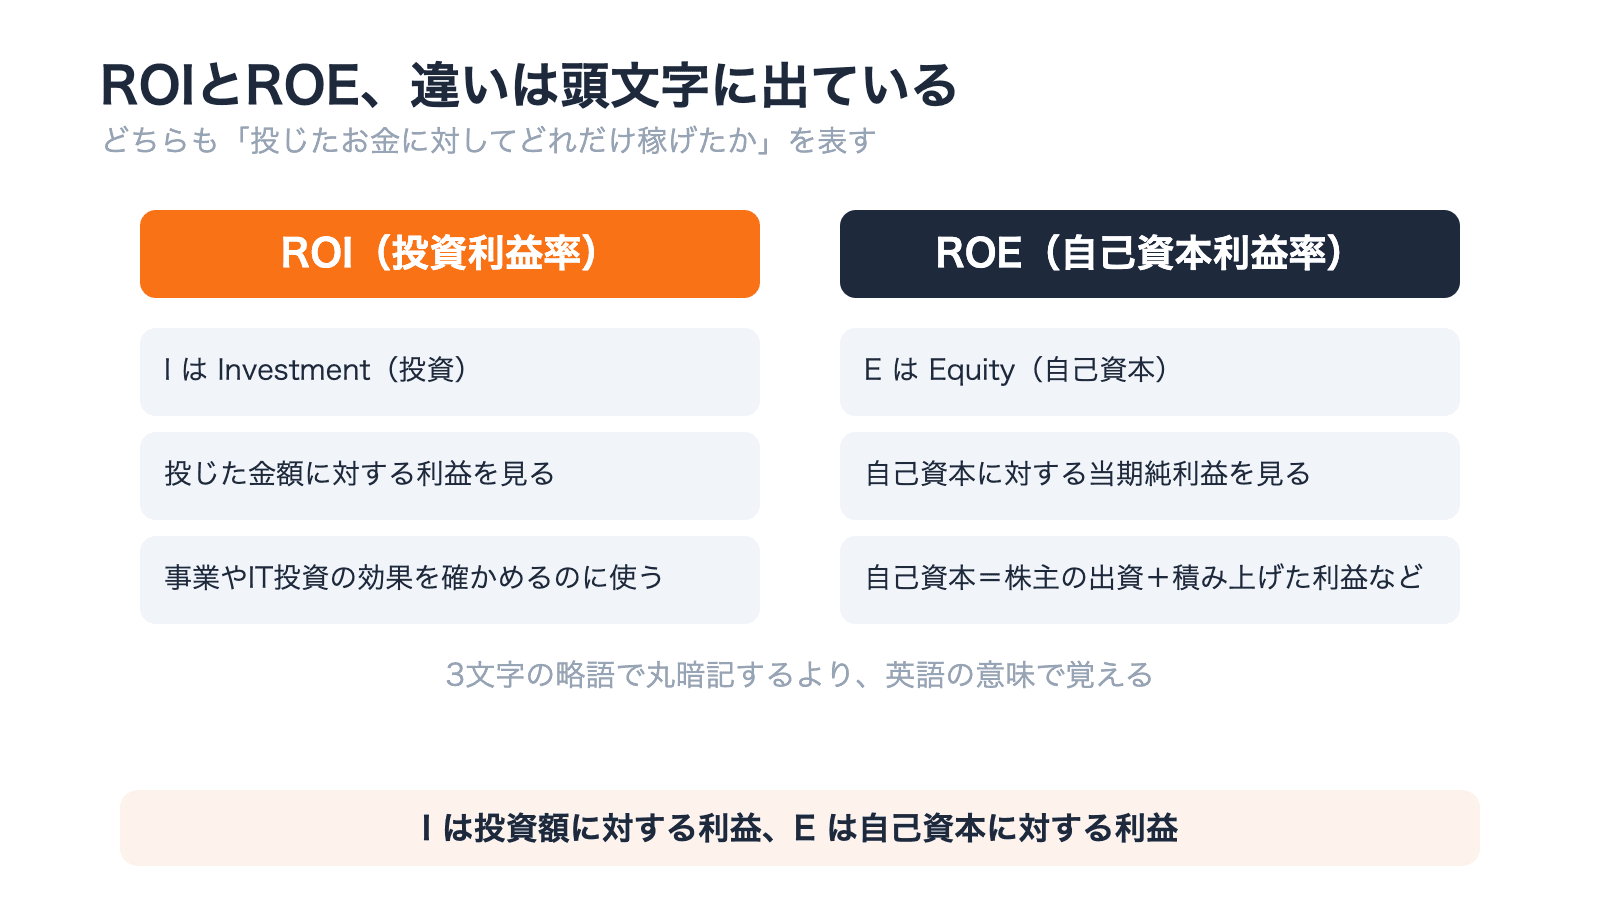
2つの違いは、英語の頭文字にそのまま表れています。ROIの「I」はInvestment(投資)、ROEの「E」はEquity(自己資本)です。つまり、ROIは投資額に対する利益、ROEは自己資本に対する利益を見ます。3文字の略語で丸暗記するより、英語の意味で覚えたほうが忘れにくいかもしれません。
試験でのポイント: I=Investment(投資額に対する利益)、E=Equity(自己資本に対する利益)で区別する。
流動比率
会社が近いうちに支払うお金を、ちゃんと払えるかどうか——この短期的な支払い能力を測るのが流動比率です。近いうちに支払う負債(流動負債)を、現金や近いうちに現金になる資産(流動資産)でどれだけまかなえるかを見ます。
「近いうち」は、1年以内が1つの目安です。流動資産には、預金や売掛金(まだ受け取っていない売上代金)、商品の在庫などが入ります。流動負債には、買掛金や、1年以内に返す借入金などが入ります。
計算式はシンプルで、次のとおりです。
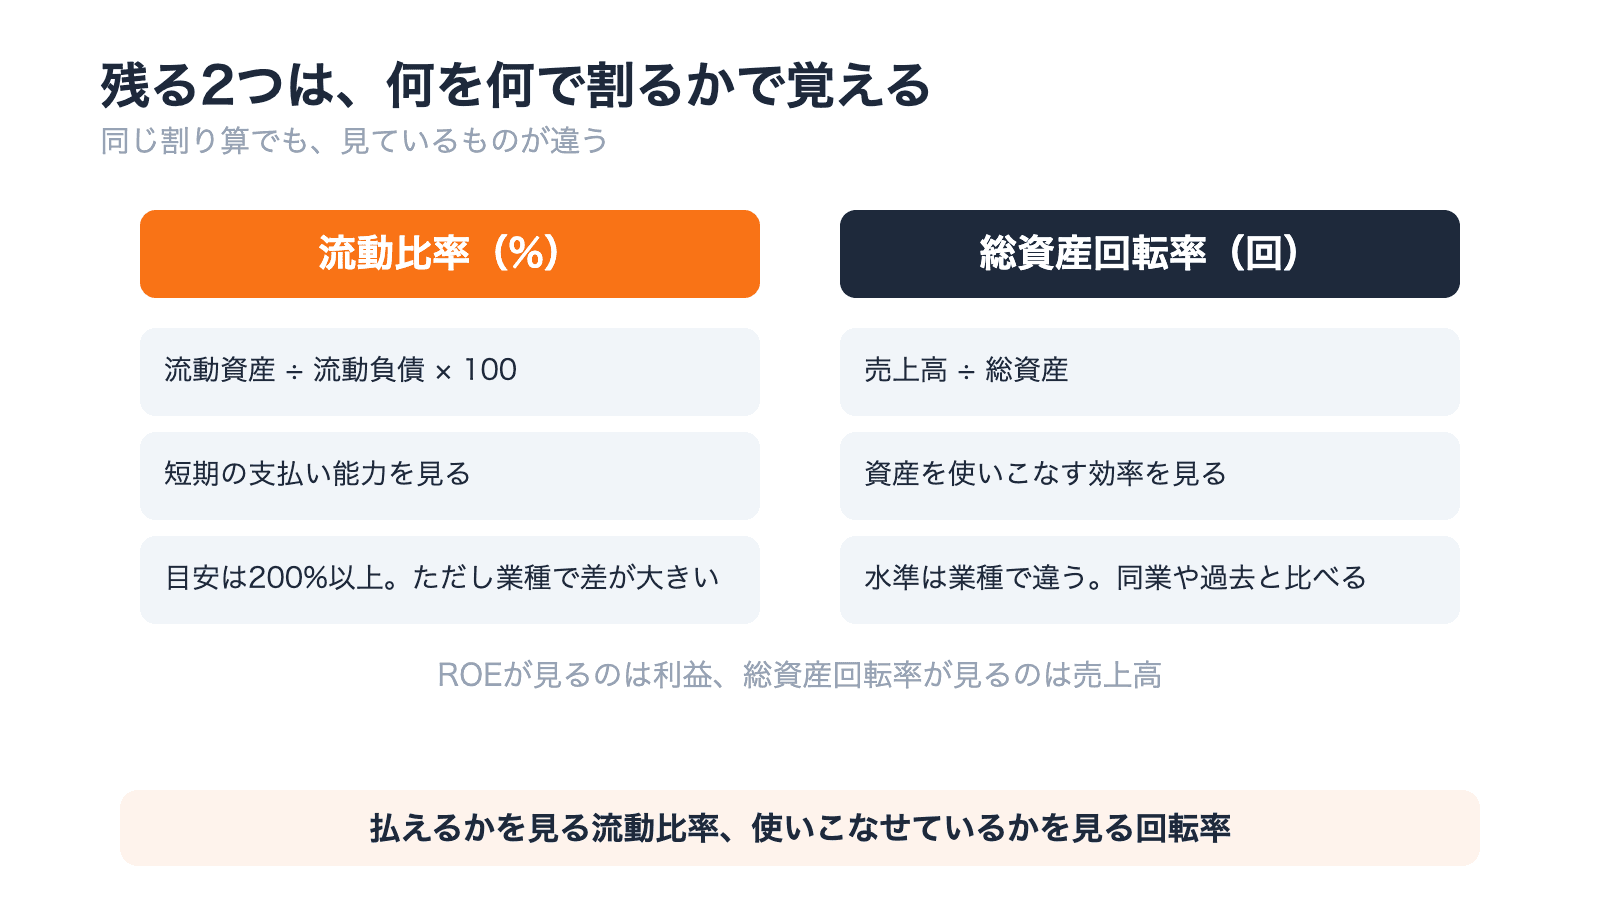
流動比率(%)= 流動資産 ÷ 流動負債 × 100
この数値が100%なら、流動資産と流動負債がちょうど同じ額という状態です。ただし、流動資産には、売れるまで現金にならない在庫も含まれます。在庫が売れたり売掛金が入ったりするより先に、支払いの期限が来ることもあります。そのため、一般的には200%以上が望ましいとされています。とはいえ、業種や業態による差が大きいので、同業の会社と比べて判断します。
先ほどのキャッシュフロー計算書と目的が似ていますが、流動比率はそれを1つの数値でパッと示せるのが便利なところです。
試験でのポイント: 「短期の支払い能力」「流動資産 ÷ 流動負債」がキーワード。
総資産回転率
最後は総資産回転率です。これは、1年間の売上高が、会社の総資産の何倍にあたるかを示す指標です。資産が「売上」という形で何回転したか、と考えるため、単位は「回」で表します。
計算式は次のとおりです。
総資産回転率(回)= 売上高 ÷ 総資産
たとえば、総資産500万円の店が、1年で1,000万円を売り上げたとします。1,000万円 ÷ 500万円で、総資産回転率は2回です。資産の2倍の売上を生んだ、という意味です。
総資産には建物や設備も入るので、商品を仕入れて売った回数とは別物です。この数値が高いほど、少ない資産で多くの売上をあげている、つまり資産を効率よく使えていることになります。ただし水準は業種によって大きく違うため、同業の会社や自社の過去の数値と比べて判断します。
先ほどのROEと少し似て感じるかもしれません。ROEは「利益」を自己資本で割り、総資産回転率は「売上高」を総資産で割ります。利益に注目するROE、売上に注目する回転率と対で覚えておきましょう。
試験でのポイント: 「売上高 ÷ 総資産」で資産の使いこなし効率を測る。
過去問に挑戦
それでは、実際の過去問を1問解いてみましょう。どの指標がどの表から計算できるかを意識すると、迷わず選べるはずです。
腕試し問題
出典:ITパスポート試験 令和6年度 問30
上司から自社の当期の損益計算書を渡され、“我が社の収益性分析をしなさい”と言われた。経営に関する指標のうち、この損益計算書だけから計算できるものだけを全て挙げたものはどれか。 a売上高増加率b売上高利益率c自己資本利益率
解答と解説
解説(解答せずに開けます)
正解はエです。
正答の理由
計算に必要な数字が損益計算書だけでそろうのは、bの売上高利益率です。売上高利益率は「利益 ÷ 売上高」で求められ、利益も売上高もどちらも損益計算書に載っています。よって、正しく選んでいるのはエだけです。
誤答の解説
- ❌ ア「a」→ aの売上高増加率は前期の売上高が必要で、渡された当期の損益計算書だけでは計算できません
- ❌ イ「a, b」→ bは計算できますが、aが計算できないため誤りです
- ❌ ウ「a, b, c」→ cの自己資本利益率(ROE)は「当期純利益 ÷ 自己資本」です。自己資本は損益計算書には載っていません(貸借対照表で確かめます)
ポイント
- 損益計算書だけで計算できるのは、利益と売上高だけで完結する指標
- 売上高増加率は前期の売上高が要る(当期の損益計算書だけでは足りない)
- 自己資本利益率(ROE)は自己資本が要るので、損益計算書だけでは計算できない
まとめ
| キーワード | 一行まとめ |
|---|---|
| 貸借対照表 | ある時点の財産の状態を表す。左右が必ず釣り合う(B/S) |
| 損益計算書 | 一定期間の収益と費用から経営成績を表す(P/L) |
| キャッシュフロー計算書 | 現金の出入りを記録し、支払い余力を確認する |
| ROI | 投じたお金(投資額)に対する利益の割合(投資利益率) |
| ROE | 自己資本に対する当期純利益の割合(自己資本利益率) |
| 流動比率 | 流動資産 ÷ 流動負債 × 100。短期の支払い能力 |
| 総資産回転率 | 売上高 ÷ 総資産。資産を使いこなす効率 |
「時点か期間か」「利益か売上か」「何で割るか」といった対比で整理すれば、それほど難しくありません。まずは財務三表の役割の違いを固めてから、指標を1つずつ確認してみてください。実際の問題で数値の穴埋めに慣れておくと、本番で落ち着いて計算できるようになります。
動画で学ぶ
財務諸表・財務分析は、YouTubeでも解説しています。音声と図解で学びたい方は、こちらもご覧ください。
- ITパスポート試験対策 part1-7 会計・財務②(通常版): https://youtu.be/-PPIX88JY20
- ITパスポート試験対策 part1-7 会計・財務②(ゆっくり版): https://youtu.be/41AW7DKLngE
いずれもチャンネル「過去問と具体例から学ぶITパスポート試験」の動画です。


