損益分岐点の求め方|固定費と変動費から3ステップで計算する【ITパスポート】
牛丼を1杯500円で売り、材料費が1杯200円かかるとします。1杯売れるたびに300円もうかる、と考えたくなりますが、実際には店の家賃も店員の給料もかかります。では、1日に何杯売れば赤字にならずに済むのでしょうか。この「ちょうどトントンになる売上」が損益分岐点です。ITパスポート試験では繰り返し出題されていて、考え方を押さえれば得点しやすい分野です。
損益分岐点とは
損益分岐点とは、売上高と費用がちょうど等しくなり、利益がゼロになる点のことです。
過去問では、次の3つの式がそのまま問題文に示されたことがあります。
損益分岐点比率 = 損益分岐点売上高 ÷ 売上高 損益分岐点売上高 = 固定費 ÷ (1 - 変動費率) 変動費率 = 変動費 ÷ 売上高
(出典:ITパスポート試験 平成22年春期 問6)
簡単にいうと、計算の中心は真ん中の式です。固定費を「売上のうち、固定費の回収に充てられる割合」で割ると、損益分岐点売上高が出るということです。この割合は限界利益率と呼ばれます。
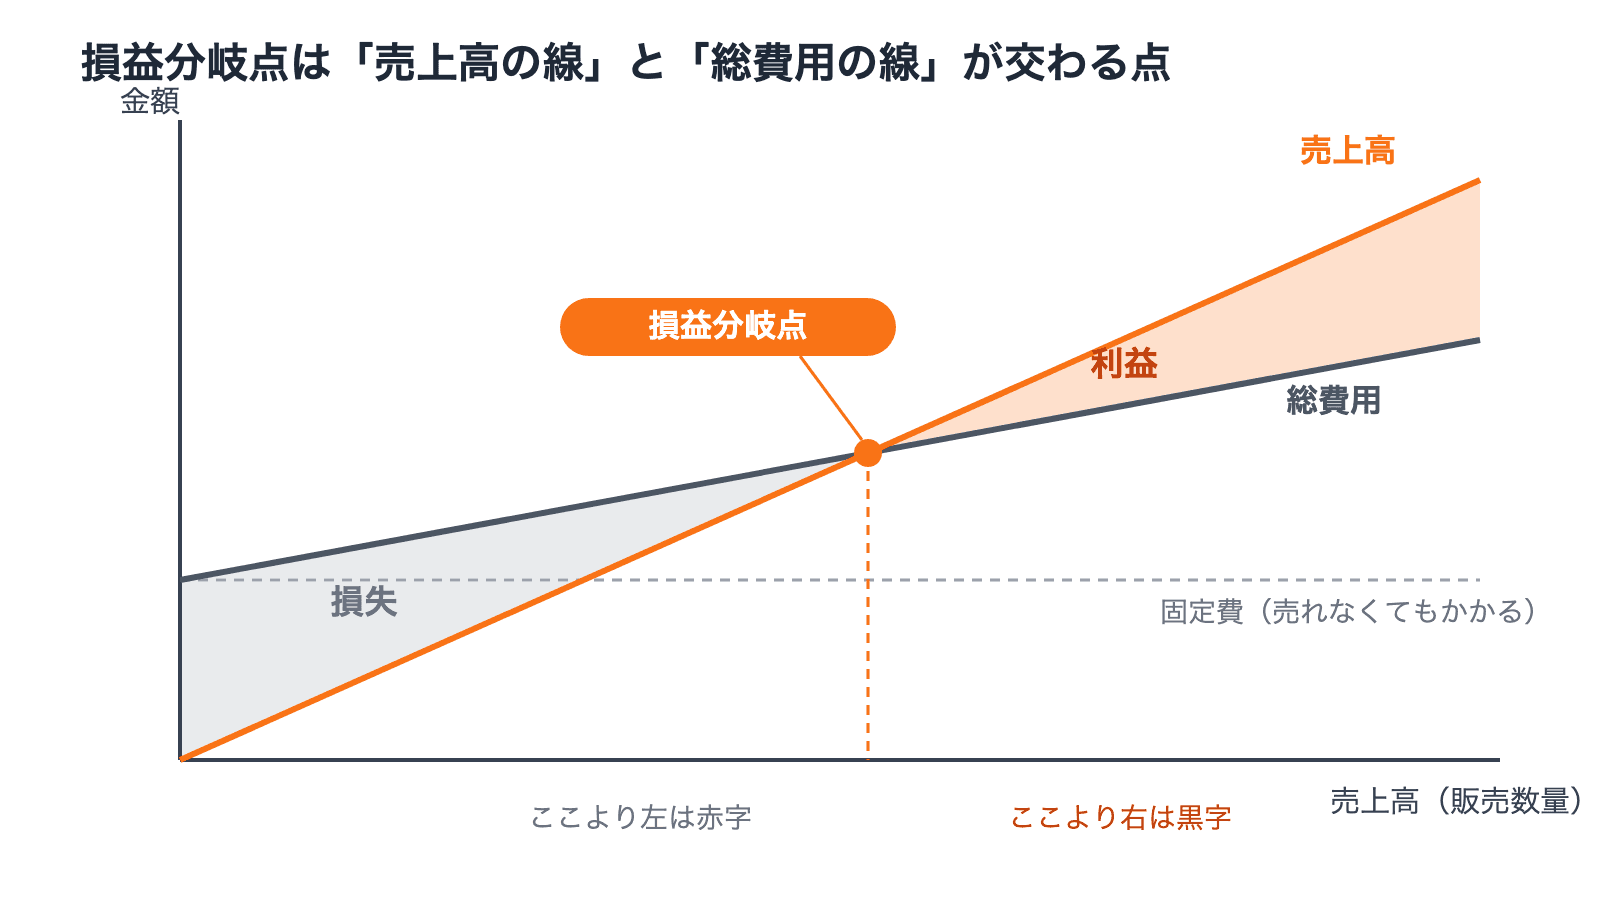
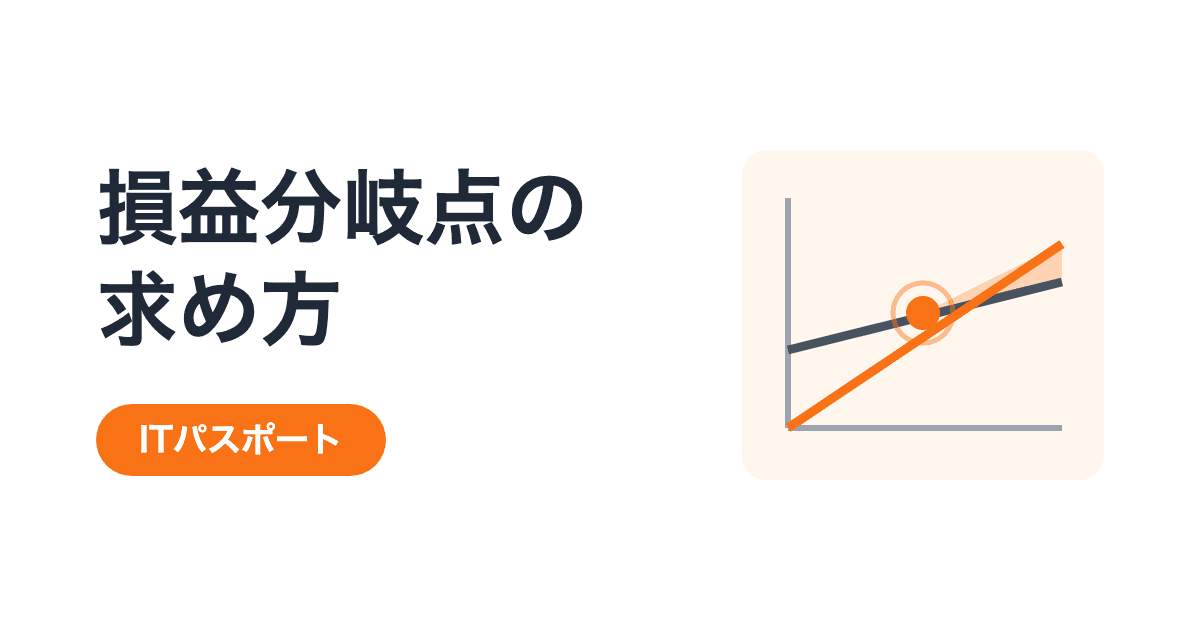
グラフにすると関係がはっきりします。売上高の線は原点から伸びますが、総費用の線は固定費のぶんだけ上から始まります。最初は費用のほうが上にあり、売上が増えるにつれて差が縮まって、どこかで追い越します。その交わる点が損益分岐点です。
シラバス上は、ストラテジ系の「企業活動」に含まれる会計・財務のキーワードです。数字を与えて計算させる出題が代表的ですが、式の意味や、損益分岐点を下げる施策を問う出題もあります。計算だけに絞らず、式が何を表しているかまで押さえておきましょう。
ちなみに、この考え方は試験の外でも日常的に使われています。航空会社は路線ごとに「この搭乗率を超えれば黒字」という損益分岐点を持っています。実際の搭乗率(ロードファクター)がそれを大きく下回る路線では、機材を小さくしたり便数を減らしたりする調整が行われることがあります。路線の見直しには需要や競争環境など複数の要因が絡みます。その判断の土台のひとつが、損益分岐点の考え方です(参考: JTB総合研究所「ロードファクター(有償座席利用率)」)。
3ステップで計算してみる
冒頭の牛丼屋で考えてみましょう。販売価格は1杯500円、材料費は1杯200円、家賃と人件費を合わせた1か月の固定費が60万円だとします。
ステップ1: 変動費率を出す
変動費率は「売上に対して変動費が占める割合」です。1杯500円のうち200円が材料費なので、200 ÷ 500 = 0.4 となります。売上の40%が材料費に消えるということです。
ステップ2: 手元に残る割合を出す
1 - 0.4 = 0.6。売上の60%が手元に残り、ここから固定費を払うことになります。この割合を限界利益率とも呼びます。
ステップ3: 固定費を割る
600,000 ÷ 0.6 = 1,000,000。1か月に100万円売れば、ちょうどトントンという答えが出ました。1杯500円なので、月に2,000杯です。30日間毎日営業するなら、1日あたり約67杯になります。
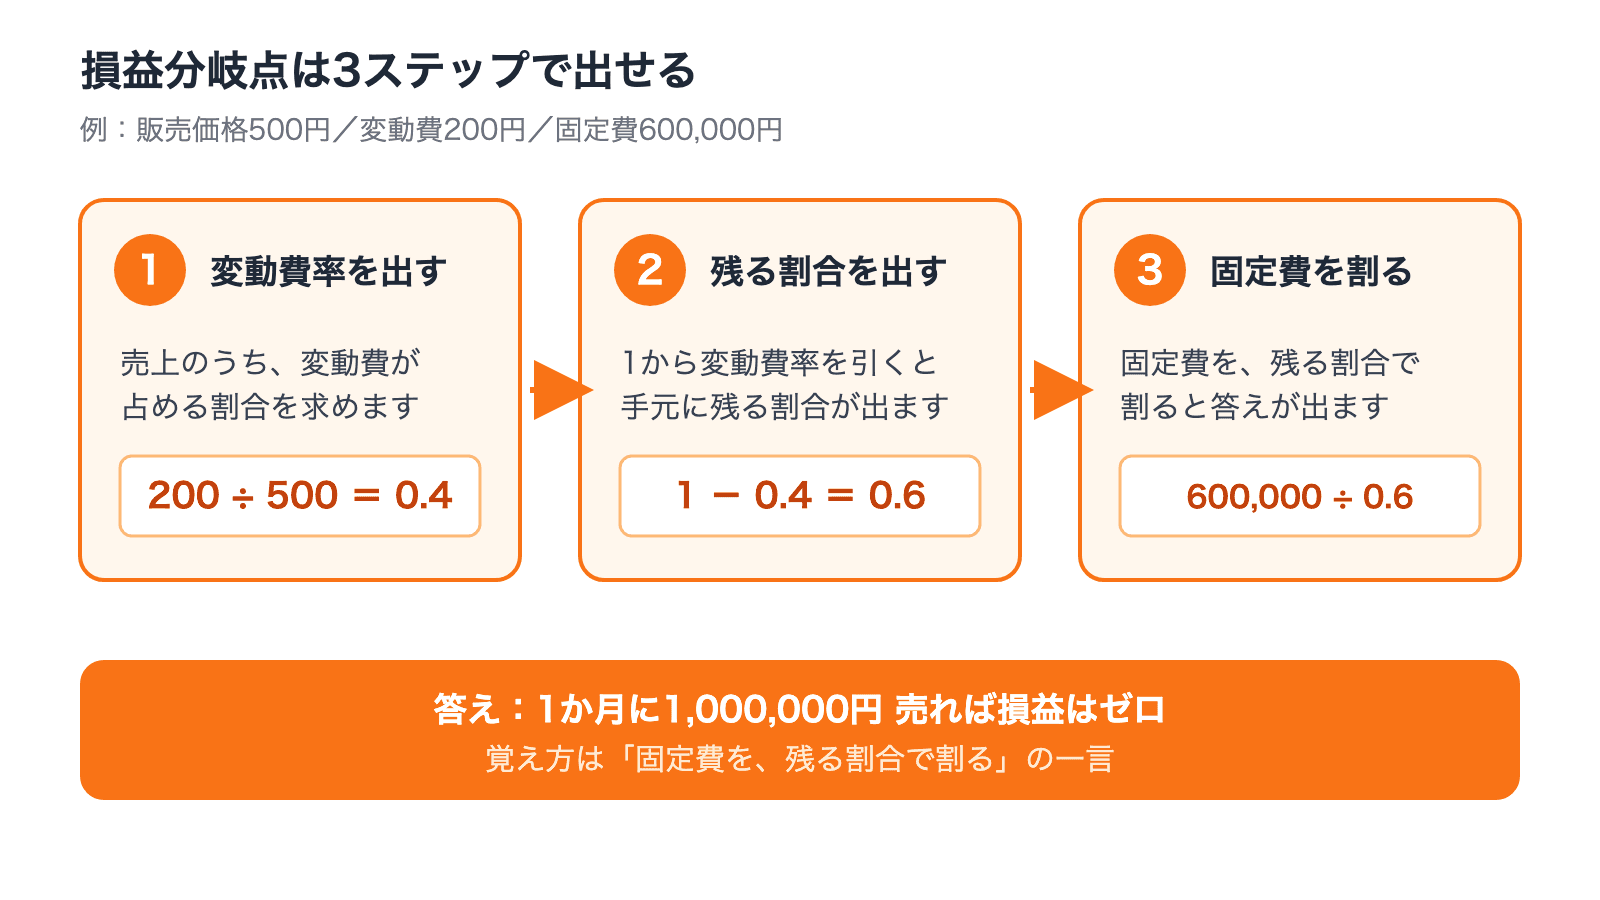
覚え方は「固定費を、残る割合で割る」の一言で足ります。式を丸暗記するより、この日本語を覚えておくほうが本番で迷いません。
固定費と変動費の違い
計算そのものより、どちらが固定費でどちらが変動費かの判断でつまずくケースのほうが多いかもしれません。
| 観点 | 固定費 | 変動費 |
|---|---|---|
| 作る量・売る量が増えたとき | 変わらない | 比例して増える |
| 作りも売りもしないとき | それでもかかる | かからない |
| 例 | 家賃、正社員の給料、減価償却費 | 材料費、仕入原価、販売手数料 |
見分け方は、**「商売の動きが増えると、その費用の総額も増えるか」**です。増えるなら変動費、増えないなら固定費になります。試験では、作る量・売る量が増えたときにどうなるかで問われます。
ものさしになるのは、売れた・売れないではなく、商売の動き(活動量)に連れて総額が動くかです。ふつうは作った量・売った量で考えますが、販売手数料のように売上高に連れて動く費用もあります。
牛丼屋でいえば、材料を仕入れて1杯も売れなかった月でも、仕入れた分の材料費はかかっています。「売れなかったら払わなくて済む」わけではありません。固定費が変わらないのも、ある期間・ある規模の範囲での話です。店舗を1軒増やせば家賃は増えます。
なお実際には、基本料金と従量料金からなる電気代のように、両方の性質を持つ費用もあります。試験では単純化された設定で問われるので、まずはこの見分け方で十分です。
この区別がわかると、損益分岐点を下げる方法も見えてきます。固定費を減らすか、変動費率を下げるかの2つしかありません。実際、過去問でも「損益分岐点売上高を下げる施策として最も適切なものはどれか」と問われたことがあります。正解は人件費の抑制と間接部門の合理化、つまり固定費の削減でした(ITパスポート試験 平成23年特別 問21)。
試験ではこう出る
代表的なのは、数字を与えて損益分岐点売上高か販売個数を計算させるパターンです。まずは基本形を1問解いてみましょう。
腕試し問題
出典:ITパスポート試験 平成25年春期 問9
製品Aの生産及び販売に必要な固定費は年間3,000万円である。製品Aの単価が2万円、生産及び販売に掛かる1個当たりの変動費が5,000円であるとき、製品Aの損益分岐点における販売個数は何個か。
解答と解説
解説(解答せずに開けます)
正解はイです。
正答の理由
1個あたりの単価が2万円、変動費が5,000円なので、1個売れるごとに手元に残るのは 20,000 - 5,000 = 15,000円です。固定費3,000万円をこの15,000円で割ると、30,000,000 ÷ 15,000 = 2,000個となります。
ポイント
- 販売個数を聞かれたときは、率ではなく**1個あたりの残り(限界利益)**で割ると速い
- 単位のそろえ忘れに注意する(3,000万円 = 30,000,000円、2万円 = 20,000円)
もう1問、少しひねった形も見ておきましょう。変動費が直接与えられていません。
腕試し問題
出典:ITパスポート試験 平成29年秋期 問16
ある商品の1年間の売上高が400万円、利益が50万円、固定費が150万円であるとき、この商品の損益分岐点での売上高は何万円か。
解答と解説
解説(解答せずに開けます)
正解はイです。
正答の理由
売上高400万円で利益が50万円なので、費用の合計は 400 - 50 = 350万円です。そのうち固定費が150万円ですから、変動費は 350 - 150 = 200万円になります。変動費率は 200 ÷ 400 = 0.5 なので、損益分岐点売上高は 150 ÷ (1 - 0.5) = 300万円です。
ポイント
- 変動費が直接書かれていないときは、売上高 - 利益 = 費用の合計から逆算する
- 変動費が直接示されず、売上高・利益・固定費から逆算させる形も出ている(平成29年秋期 問16、平成21年春期 問14、平成23年秋期 問6)
まとめ
- 損益分岐点は、売上と費用が等しくなり利益がゼロになる点
- 求め方は「固定費を、売上のうち残る割合で割る」の一言
- 固定費と変動費の見分け方は「商売の動きが増えると、費用の総額も増えるか」。売れた・売れないではなく、活動量で見る
- 変動費が書かれていないときは、売上高 - 利益 = 費用の合計から逆算する
計算そのものは単純な割り算です。つまずくとしたら固定費と変動費の区別なので、そこだけ先に固めておきましょう。安心して本番に臨めるはずです。
この用語が出てくる回
損益分岐点は、利益の計算とセットで出題されます。関連するキーワードをまとめて確認したいときは、次の記事も参考にしてください。
動画で学ぶ
損益分岐点は、YouTubeでも解説しています。音声と図解で学びたいときは、こちらもご覧ください。
- ITパスポート試験対策 part1-6 会計・財務①(通常版): https://youtu.be/gUiuQMhQBpk
- ITパスポート試験対策 part1-6 会計・財務①(ゆっくり版): https://youtu.be/0Z-cp28_-sU